¿Tengo que declarar renta en 2027? Topes del año gravable 2026
Los cinco topes para declarar renta en 2027 en pesos, con la UVT de 2026, una calculadora que te dice si estás obligado y tu fecha límite según la cédula.
En 2027 se declara la renta del año gravable 2026, o sea, de lo que ganaste, gastaste y tenías entre enero y diciembre de este año. No depende solo del sueldo: hay cinco topes y basta pasar uno. Llena lo que sepas y la calculadora te dice si te toca y hasta qué día tienes plazo. La cuenta se hace en tu navegador: tus números no se envían a ningún lado.
¿Cuáles son los topes para declarar renta en 2027?
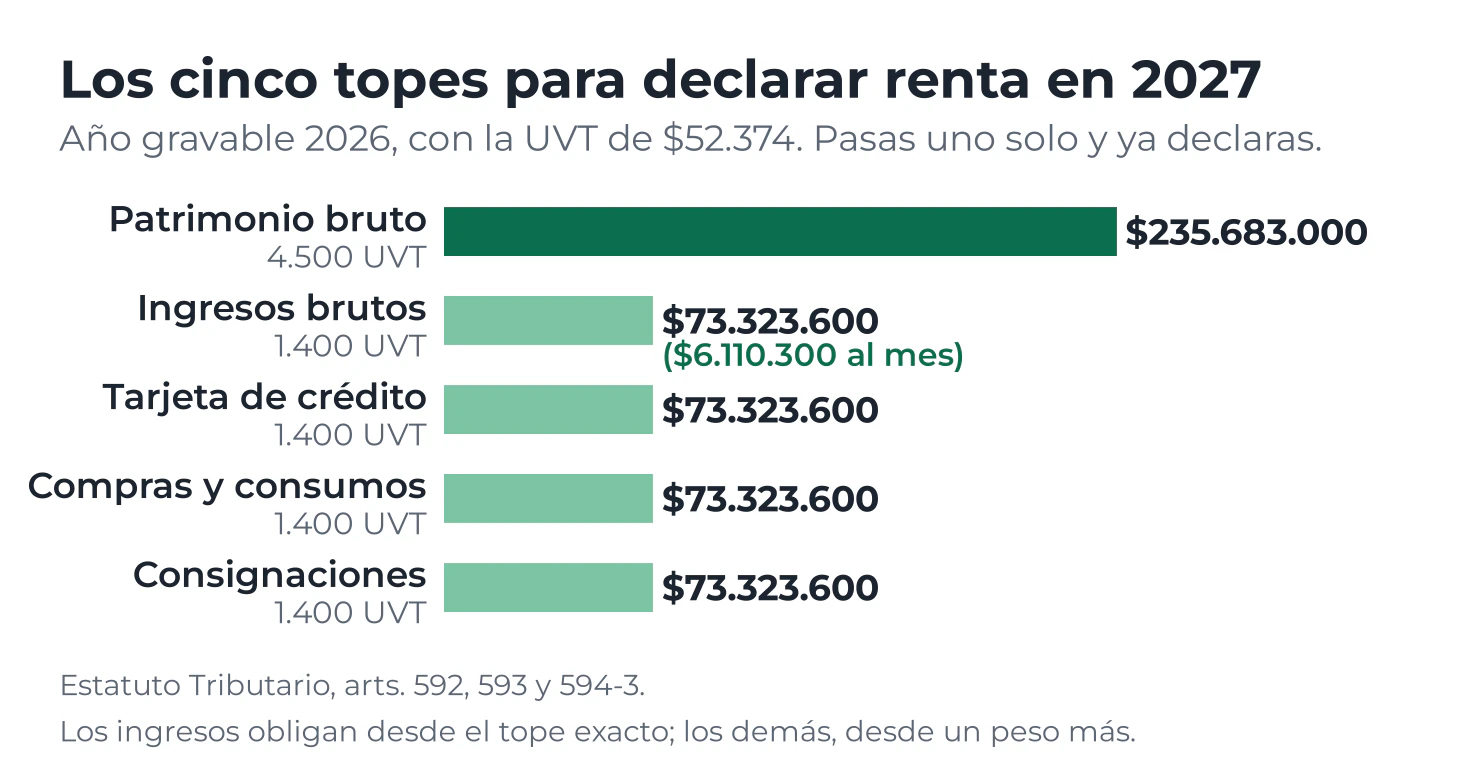
La ley los fija en UVT, la unidad que la DIAN actualiza cada año con la inflación. Para el año gravable 2026 la UVT vale $52.374 (Resolución DIAN 000238 de 2025), así que los topes en pesos quedan así:
| Tope | En UVT | En pesos | Declaras si… |
|---|---|---|---|
| Patrimonio bruto al 31 de diciembre | 4.500 | $235.683.000 | lo pasas |
| Ingresos brutos del año | 1.400 | $73.323.600 | llegas o lo pasas |
| Consumos con tarjeta de crédito | 1.400 | $73.323.600 | lo pasas |
| Compras y consumos totales | 1.400 | $73.323.600 | lo pasas |
| Consignaciones, depósitos e inversiones | 1.400 | $73.323.600 | lo pasas |
Los topes en UVT son los mismos del año pasado; lo que sube es la UVT. Revisamos el texto vigente del Estatuto Tributario (artículos 592, 593 y 594-3) y ninguna norma los cambió para 2026. Fíjate en la última columna: en ingresos el tope exacto ya obliga, porque la ley pide ingresos «inferiores» a 1.400 UVT para no declarar.
Hay una sexta causa que no depende de montos: si eres responsable de IVA, declaras renta sí o sí. Todo esto aplica a personas naturales que viven en Colombia (residentes para efectos fiscales).
¿Qué cuenta en cada tope?
Aquí está la trampa más común: la gente mira solo el salario. Cada tope mide algo distinto, y estos son los detalles que más cambian la respuesta:
- Ingresos brutos: todo lo que recibiste en el año, antes de descuentos. Si eres empleado, suma la prima y también las cesantías del año anterior, que cuentan como ingreso cuando el empleador las consigna al fondo en febrero (artículo 27 del Estatuto).
- Patrimonio bruto: todo lo que tienes el 31 de diciembre, sin restar deudas. Si debes la mitad del apartamento al banco, igual cuenta el apartamento entero. Un inmueble se cuenta por el mayor valor entre lo que pagaste y el avalúo catastral (artículo 277).
- Tarjeta de crédito: lo que compraste con ella en el año.
- Compras y consumos: todo tu gasto del año, pagado como sea.
- Consignaciones: lo que entró a tus cuentas sumado, aunque sea plata que solo pasó por ahí.
¿Quién declara y quién no? Tres casos
Con esas reglas, tres personas con vidas parecidas pueden tener respuestas opuestas. Las pasamos por la calculadora de arriba:
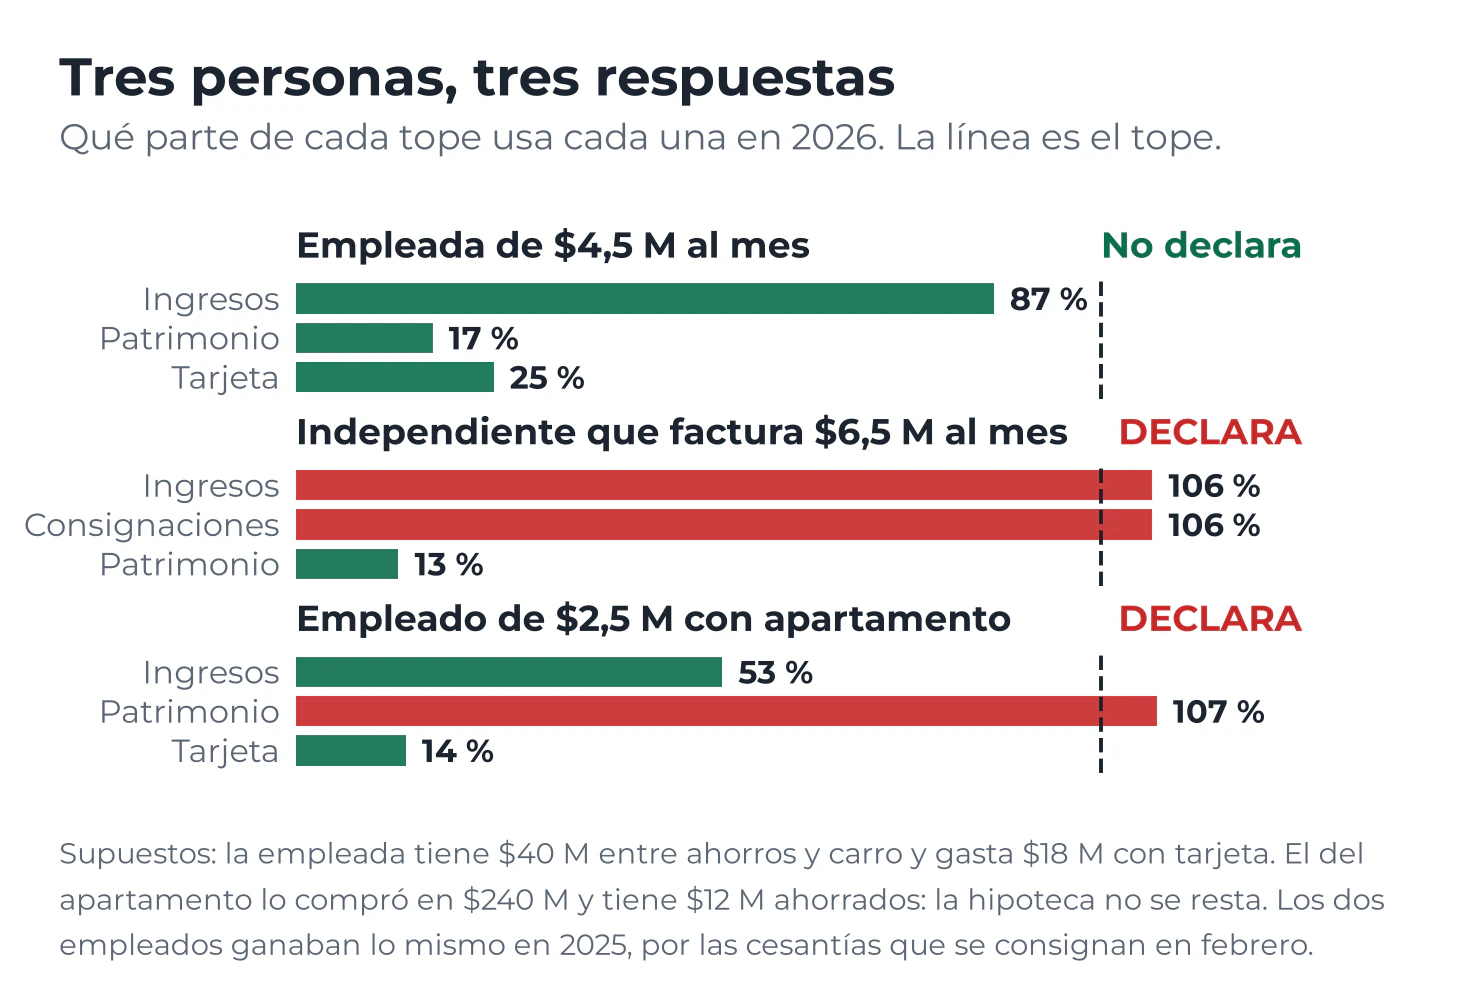
La empleada de $4,5 millones recibe en el año 14,12 salarios: 12 sueldos, dos primas, las cesantías y sus intereses. Son $63.540.000, el 87 % del tope. Si no tiene un patrimonio grande ni gasta mucho con tarjeta, no declara. Un empleado pasa el tope de ingresos desde unos $5.192.890 al mes.
El independiente que factura $6,5 millones suma $78.000.000 en el año y pasa dos topes a la vez, ingresos y consignaciones. El empleado de $2,5 millones gana poco, pero tiene un apartamento comprado en $240 millones: su patrimonio bruto pasa el tope aunque todavía deba la hipoteca.
Lee también Prima de servicios 2026: cuándo se paga y cómo calcularla
¿Cuándo vence el plazo en 2027?
Desde 2024 el calendario de renta de personas naturales es permanente. El Decreto 2229 de 2023 lo fijó en días hábiles «para cada año subsiguiente»: del séptimo día hábil de agosto al decimoséptimo de octubre, según los dos últimos dígitos del NIT (para una persona, la cédula), sin el dígito de verificación.
Con esa regla y los festivos de 2027, las fechas quedan así. Comprobamos el método con el calendario de 2026: da las 50 fechas que se publicaron, del 12 de agosto al 26 de octubre.
| Dos últimos dígitos | Vence en 2027 |
|---|---|
| 01 a 26 | Del 10 al 27 de agosto |
| 27 a 66 | Del 1 al 28 de septiembre |
| 67 a 00 | Del 1 al 26 de octubre |
Tu día exacto sale en la calculadora. Un ejemplo: si tu cédula termina en 47, vences el 15 de septiembre de 2027. El Gobierno puede cambiar el calendario con otro decreto, así que confírmalo en la DIAN antes de agosto.
¿Qué pasa si te toca y no declaras?
Si declaras tarde, pagas una sanción por extemporaneidad (artículo 641). Es el 5 % del impuesto a cargo por cada mes o fracción de retraso, hasta el 100 % del impuesto. Si no te sale impuesto a pagar, es el 0,5 % de tus ingresos brutos por mes, con sus propios límites.
Ninguna sanción baja de 10 UVT (artículo 639), ni siquiera la reducida. Con la UVT de 2026 son $523.740. Si la pagas en 2027 se calcula con la UVT de 2027, que la DIAN todavía no ha publicado: suele fijarla en diciembre.
Un caso: el independiente de arriba, sin impuesto a cargo, declara dos meses tarde. Le tocarían 0,5 % × $78.000.000 × 2 = $780.000. Si es la primera vez y la DIAN no lo ha requerido, el artículo 640 la reduce a la mitad, $390.000. Pero eso es menos que el mínimo, así que paga los 10 UVT.
Esperar a que la DIAN te busque sale mucho más caro. Después del emplazamiento la sanción se duplica: 10 % por mes (artículo 642). Y si nunca declaras, la sanción por no declarar es el 20 % de tus consignaciones o de tus ingresos brutos, el que sea mayor (artículo 643).
Preguntas frecuentes
¿Las deudas se restan del patrimonio para ver si declaro?
No. El tope mira el patrimonio bruto: todo lo que tienes el 31 de diciembre, sin restar lo que debes. Un apartamento hipotecado cuenta completo.
¿Puedo declarar aunque no esté obligado?
Sí, si te practicaron retención en la fuente. El artículo 6 del Estatuto dice que esa declaración voluntaria produce efectos legales. Sirve, por ejemplo, si te retuvieron más de lo que te tocaba pagar.
Si gano menos de $73 millones, ¿me salvo de declarar?
No necesariamente. Puedes ganar poco y declarar por patrimonio, por lo que gastaste con tarjeta, por tus compras o por lo que entró a tus cuentas.
Fuentes
- Estatuto Tributario, artículos 592, 593 y 594-3: quiénes no declaran (Secretaría del Senado)
- Artículos 639 a 643: sanción mínima, extemporaneidad y sanción por no declarar
- Artículo 6: declaración voluntaria · artículo 27: cuándo las cesantías son ingreso · artículos 261 y 277: patrimonio bruto e inmuebles
- Resolución DIAN 000238 de 2025: UVT de $52.374 para 2026 (normograma DIAN)
- Decreto 2229 de 2023: topes reglamentarios y calendario permanente de personas naturales (normograma DIAN)
- Ley 51 de 1983: festivos que pasan al lunes (Función Pública)
- Actualícese: vencimientos de renta de personas naturales en 2026, para comprobar el método
Revisado el 13 de noviembre de 2026.