Calculadora de salario neto 2026 en Colombia: cuánto te llega al mes
Calcula cuánto te llega al mes en 2026: tu salario menos salud, pensión, Fondo de Solidaridad y retención en la fuente, con dependientes y prepagada.
El salario que firmaste en el contrato no es el que te llega a la cuenta. Antes de consignarte, la empresa te descuenta salud y pensión, y si ganas más de cierto monto también el Fondo de Solidaridad Pensional y la retención en la fuente. Pon tu salario y la calculadora te muestra cada descuento con los valores de 2026. La cuenta se hace en tu navegador: tu salario no se envía a ningún lado.
¿Qué te descuentan cada mes?
A todo empleado le quitan dos cosas, y a los que ganan más se les suman otras dos. Este es el orden en que la nómina hace la cuenta:
- Salud: 4 % del salario. La cotización total es 12,5 %; el empleador pone el 8,5 % (Ley 100, artículo 204).
- Pensión: 4 %. Tú pagas la cuarta parte de la cotización y el empleador las otras tres (artículo 20).
- Fondo de Solidaridad Pensional: desde 1 %, solo si ganas 4 salarios mínimos o más ($7.003.620 en 2026).
- Retención en la fuente, que es un anticipo de tu impuesto de renta. Con los valores de 2026 empieza a cobrarse desde un salario de unos $7.290.000.
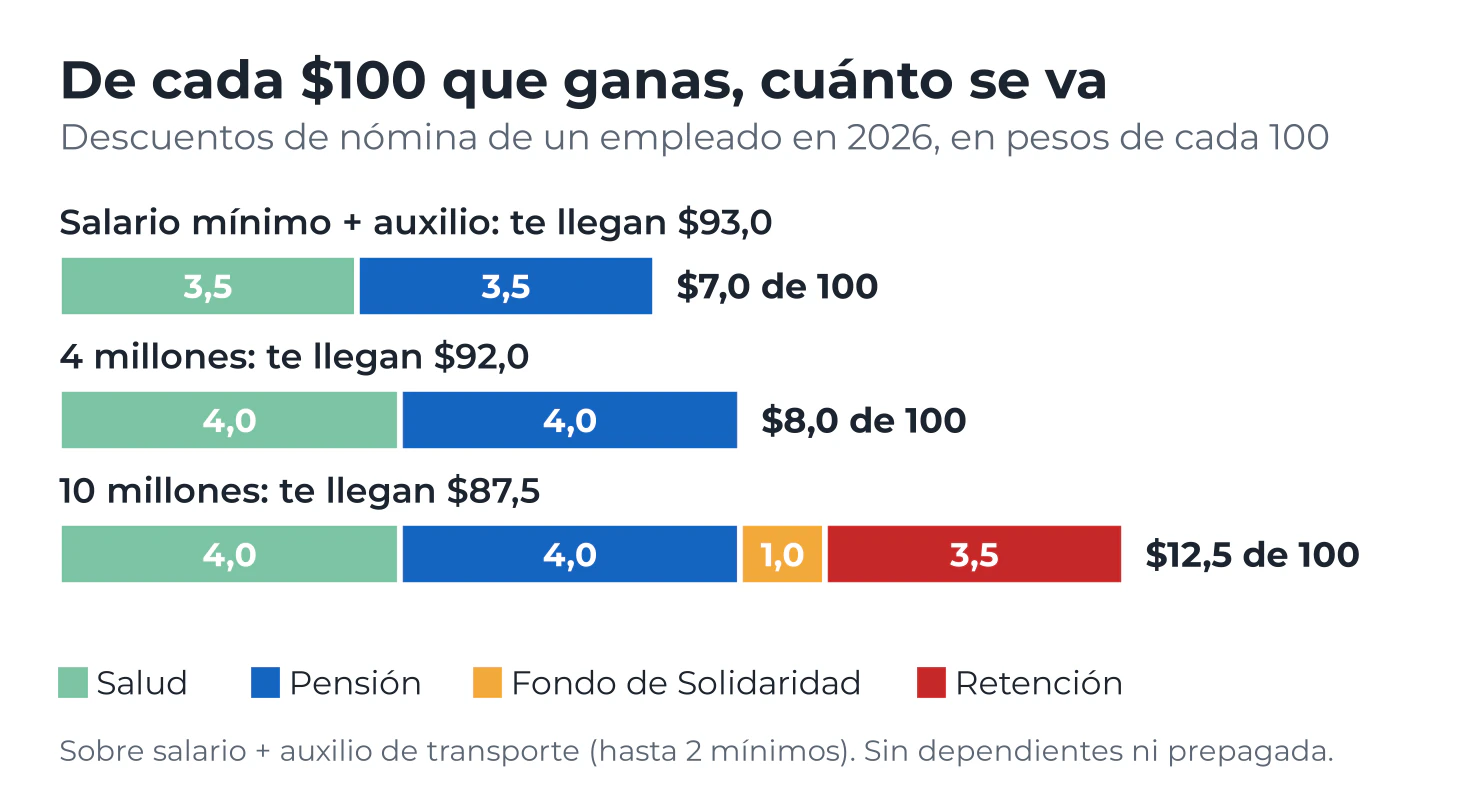
Fíjate en que la retención de 10 millones pesa menos de lo que mucha gente cree: $351.399 al mes, el 3,5 %. Eso es porque la ley te deja restar una parte del salario antes de aplicar la tabla, como se explica más abajo.
¿Por qué con el mínimo te llega más que tu salario?
Por el auxilio de transporte. Si ganas hasta dos salarios mínimos ($3.501.810), la empresa te paga $249.095 más al mes (Decreto 1470 de 2025), y sobre ese auxilio no se cotiza salud ni pensión porque no es salario. Con el mínimo te consignan $1.859.928: el 106 % de tu salario básico.
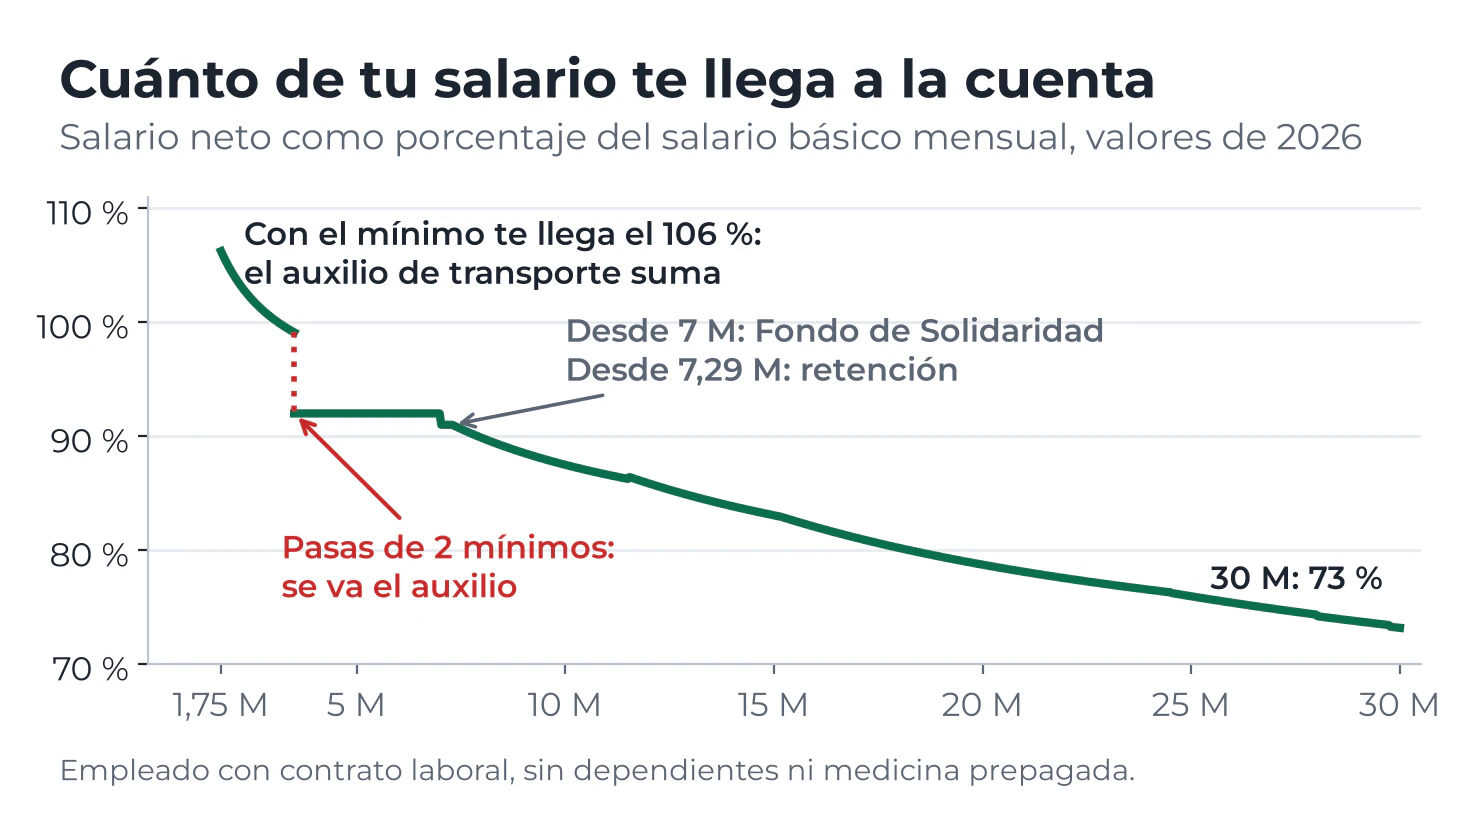
La curva muestra el lado malo de ese tope. Quien gana $3.501.810 recibe $3.470.760; con un peso más pierde el auxilio y le llegan $3.221.666. Para volver a recibir lo mismo hay que ganar unos $3.772.565. Después la curva baja suave: desde los 7 millones entra el Fondo de Solidaridad y luego la retención.
¿Cuánto es el Fondo de Solidaridad Pensional?
Ese aporte extra va a un fondo con dos cuentas: una ayuda a cotizar a personas con pocos ingresos y otra sostiene a adultos mayores sin pensión. Hoy se cobra con la escala del artículo 27 de la Ley 100, tal como quedó con la Ley 797 de 2003, sobre tu base de cotización:
| Base de cotización | Aporte |
|---|---|
| Menos de 4 salarios mínimos | 0 % |
| De 4 a menos de 16 | 1 % |
| De 16 a 17 · 17 a 18 · 18 a 19 · 19 a 20 | 1,2 % · 1,4 % · 1,6 % · 1,8 % |
| Más de 20 | 2 % |
Esa escala va a cambiar. La reforma pensional (Ley 2381 de 2024, artículo 20) la sube a 1,5 % entre 4 y 7 mínimos, 1,8 % entre 7 y 11, 2,5 % entre 11 y 19, 2,8 % entre 19 y 20, y 3 % por encima de 20. Pero la Corte Constitucional, en la sentencia C-264 de 2026, fijó que la reforma rige desde el 1 de abril de 2027. Hasta entonces se aplica la Ley 100, y eso es lo que usa la calculadora.
¿Cómo se calcula la retención en la fuente?
La retención es lo que más confunde, porque no se aplica sobre todo el salario. La calculadora usa el procedimiento 1 del Estatuto Tributario (artículo 385), que se hace con lo que te pagan en el mes y tiene cuatro pasos:
- Al ingreso le quitas salud, pensión y Fondo de Solidaridad: no son renta (artículos 55 y 56).
- Restas las deducciones que hayas soportado: dependientes, hasta el 10 % del ingreso con tope de 32 UVT ($1.675.968), y medicina prepagada hasta 16 UVT ($837.984) (artículo 387).
- Del resultado, el 25 % es renta exenta, con tope de 790 UVT al año (artículo 206). Al mes son $3.447.955.
- Las deducciones y la exenta juntas no pueden pasar del 40 % ni de 1.340 UVT al año, unos $5.848.430 al mes (artículos 336 y 388). Lo que queda se pasa a UVT ($52.374 en 2026) y se busca en la tabla.
Esta es la tabla del artículo 383, tal como la dejó la Ley 2010 de 2019:
| Base en UVT | Retención |
|---|---|
| Hasta 95 | 0 |
| Más de 95 hasta 150 | 19 % de lo que pase de 95 |
| Más de 150 hasta 360 | 28 % de lo que pase de 150, más 10 UVT |
| Más de 360 hasta 640 | 33 % de lo que pase de 360, más 69 UVT |
| Más de 640 hasta 945 | 35 % de lo que pase de 640, más 162 UVT |
| Más de 945 hasta 2.300 | 37 % de lo que pase de 945, más 268 UVT |
| Más de 2.300 | 39 % de lo que pase de 2.300, más 770 UVT |
Un ejemplo con 8 millones. Salud y pensión son $320.000 cada una y el Fondo $80.000: quedan $7.280.000. El 25 % exento son $1.820.000, así que la base es $5.460.000, o sea 104,25 UVT. La retención es (104,25 − 95) × 19 % = 1,76 UVT: $92.049. Te llegan $7.187.951.
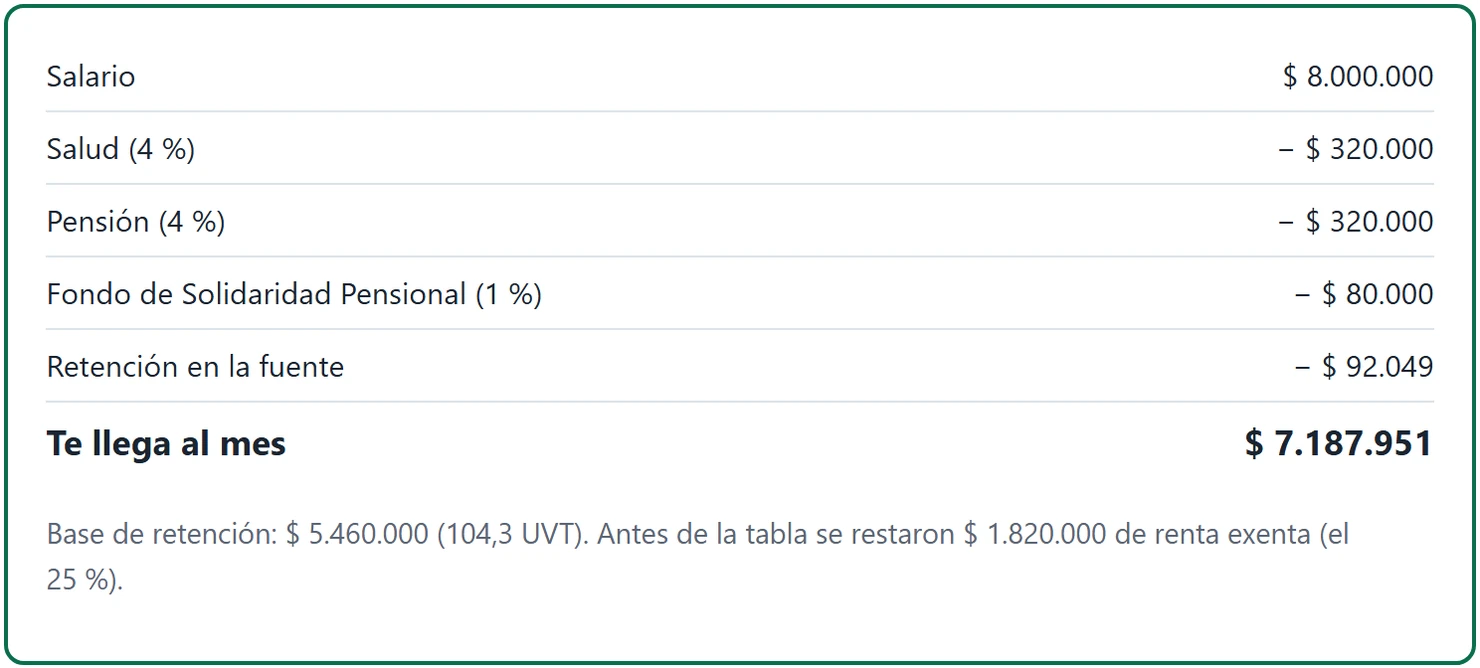
Con 15 millones el 25 % exento casi toca su tope ($3.412.500), la base llega a 195 UVT y la retención sube a $1.190.532. Los dependientes ayudan: con 10 millones, un dependiente y $1.000.000 de prepagada, la retención baja de $351.399 a $92.049. En ese caso ya manda el límite del 40 %.
Lee también Prima de servicios 2026: cuándo se paga y cómo calcularla
¿Y si tienes salario integral?
El salario integral es otra forma de pactar el sueldo, no un nivel. Según el artículo 132 del Código Sustantivo del Trabajo, solo vale por escrito y no puede ser menor de 10 salarios mínimos más un factor prestacional de al menos el 30 %: en 2026, $22.761.765. Ese monto ya incluye prima, cesantías y sus intereses, recargos y demás; solo las vacaciones se pagan aparte.
Para los descuentos cambian dos cosas. Salud, pensión y Fondo se calculan sobre el 70 % del salario (Ley 100, artículo 18), y no hay auxilio de transporte. La retención sí se calcula sobre todo el salario, con el mismo 25 % exento y su tope. Con un integral de 30 millones te llegan $22.579.750. Marca la casilla y la calculadora lo hace así.
¿Qué no tiene en cuenta esta calculadora?
Está hecha para el caso más común: un empleado de tiempo completo, con un solo empleador y un mes normal. Hay situaciones en las que tu desprendible puede dar distinto:
- Horas extra, recargos y comisiones: suman al ingreso de ese mes y suben los aportes y la retención.
- Procedimiento 2 de retención: algunas empresas fijan un porcentaje cada seis meses con el promedio del año anterior.
- Topes repartidos en 12: la ley pone el tope del 25 % y el de 1.340 UVT por año. La calculadora los divide en doce partes iguales; tu empresa puede repartirlos de otra forma dentro del año.
- Otros alivios: intereses de crédito de vivienda, aportes voluntarios a pensión, cuentas AFC y la deducción adicional de 72 UVT por dependiente, que se pide en la declaración de renta.
- Libranzas, embargos y cuotas sindicales: salen de tu sueldo, pero no son descuentos de ley.
Preguntas frecuentes
¿Desde qué salario me hacen retención en la fuente en 2026?
Sin dependientes ni prepagada, desde un salario de $7.290.154. Por debajo, la base que queda después de salud, pensión, Fondo y el 25 % exento no pasa de 95 UVT ($4.975.530), y la tabla da cero.
¿El auxilio de transporte paga salud y pensión?
No. Se paga con el sueldo si ganas hasta dos salarios mínimos, pero no es salario para cotizar a seguridad social, así que te llega completo.
¿La retención que me hacen se pierde?
No. Es un anticipo del impuesto de renta. Si declaras, lo que te retuvieron se resta del impuesto del año, y si te retuvieron de más, queda un saldo a tu favor.
Fuentes
- Estatuto Tributario, artículos 55, 56, 206, 336, 383, 387 y 388 (Función Pública)
- Resolución DIAN 000238 de 2025: UVT de 2026 en $52.374
- Decreto 2231 de 2023: límites de rentas exentas y deducciones (DIAN)
- Ley 100 de 1993, artículos 18, 20 y 27 y artículo 204 (Secretaría del Senado)
- Código Sustantivo del Trabajo, artículo 132: salario integral
- Decreto 1470 de 2025: auxilio de transporte de $249.095 (Colpensiones)
- La FM: el salario mínimo de 2026 sigue en $1.750.905
- Ley 2381 de 2024, artículo 20: nueva escala del Fondo de Solidaridad (Colpensiones)
- Corte Constitucional, sentencia C-264 de 2026: la reforma rige desde el 1 de abril de 2027
Revisado el 13 de noviembre de 2026.