Calculadora de aportes de independientes y contratistas 2026 (PILA)
Calcula cuánto pagas de salud, pensión, Fondo de Solidaridad y ARL como independiente o contratista en 2026, sobre el 40 % de lo que facturas.
Si trabajas con cuenta de cobro o con tu propio negocio, nadie te descuenta la seguridad social: la pagas tú, completa, en la planilla PILA. Pon lo que facturas o te pagan al mes y la calculadora te dice cuánto va a salud, pensión, Fondo de Solidaridad Pensional y ARL, y cuánto te queda. La cuenta se hace en tu navegador: lo que escribes no se envía a ningún lado.
¿Sobre qué valor se pagan los aportes?
No sobre todo lo que facturas. La regla está en el artículo 89 de la Ley 2277 de 2022: cotizas sobre el 40 % de tus ingresos del mes, sin contar el IVA. Ese 40 % es tu ingreso base de cotización (IBC), y sobre él se aplican las tarifas.
Esa misma regla estaba antes en el artículo 244 de la Ley 1955 de 2019, el que todavía citan muchas páginas. La Corte Constitucional lo declaró inexequible en la sentencia C-068 de 2020, con efecto desde el 21 de julio de 2022, y la Ley 2277 lo volvió a escribir casi igual. Sobre esa base corren dos límites y cuatro tarifas:
- Mínimo y máximo: el IBC no baja de un salario mínimo ($1.750.905) ni pasa de 25 ($43.772.625), según el artículo 18 de la Ley 100.
- Salud 12,5 % y pensión 16 %: las pagas completas, porque no hay un empleador que ponga la mayor parte.
- Fondo de Solidaridad Pensional: 1 % si tu IBC llega a 4 mínimos ($7.003.620), y sube por escalones hasta el 2 % por encima de 20.
- ARL: de 0,522 % a 6,96 % según la clase de riesgo.
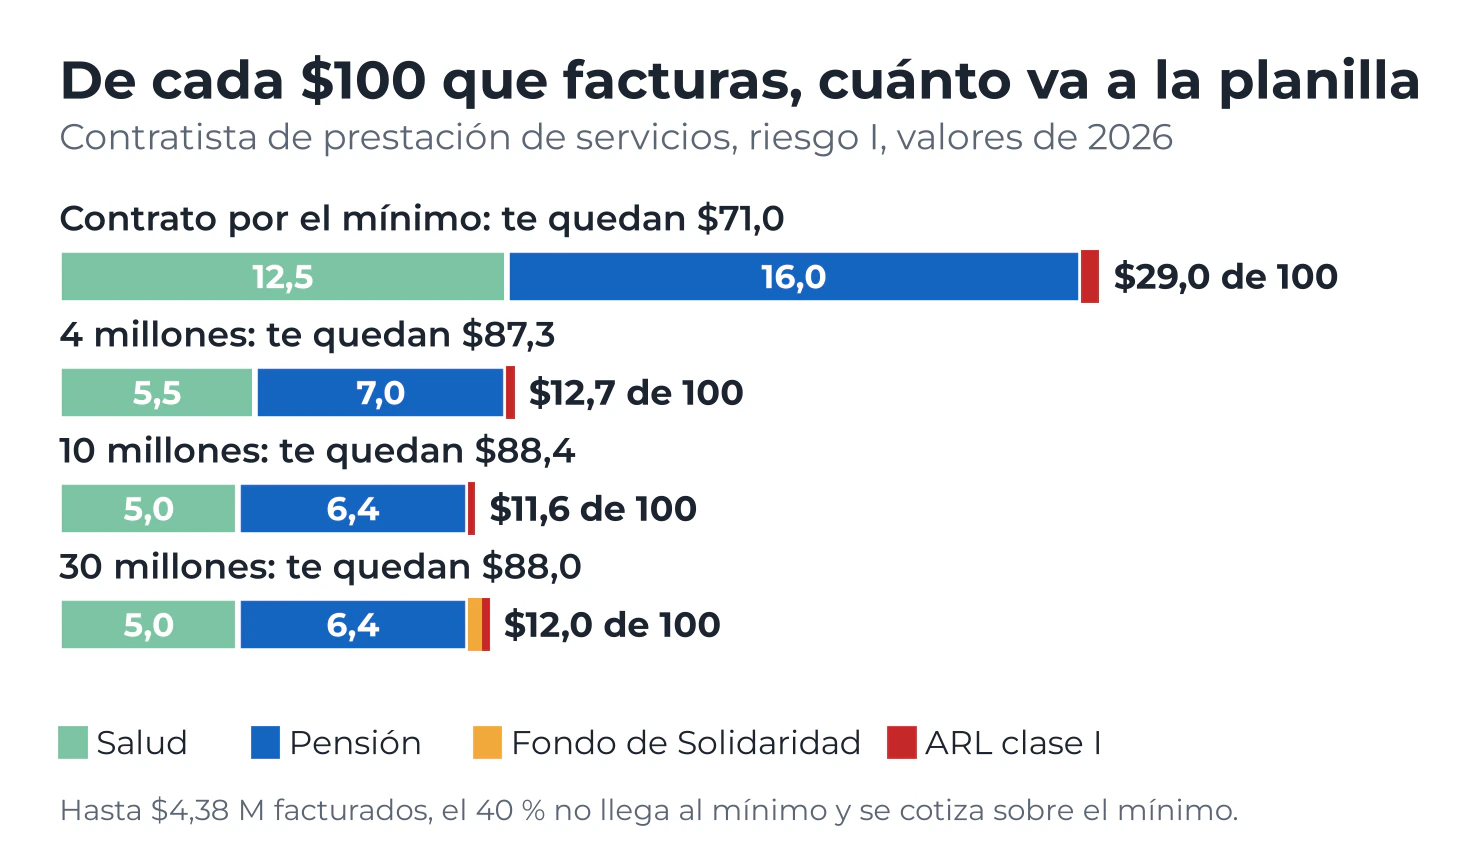
Fíjate en que desde unos 4,4 millones la parte que se va casi no cambia: entre $11,6 y $12 de cada $100. Con 4 millones todavía pesa el piso del mínimo, y por eso son $12,7. Un empleado paga 8 % sobre todo su salario; tú pagas 28,5 % entre salud y pensión, pero sobre el 40 %. Eso da 11,4 %, más la ARL.
¿Por qué un contrato pequeño paga casi un tercio?
Por el piso del IBC. Si facturas $1.750.905, el 40 % serían $700.362, pero igual cotizas sobre un mínimo completo: pagas $508.300 y te quedan $1.242.605. Es el 29 % de lo que te pagaron.
Ese piso manda hasta que el 40 % alcanza el mínimo, o sea hasta que facturas unos $4.377.263. Por debajo, todos los contratistas de riesgo I pagan lo mismo: $508.300 al mes. Desde ahí el porcentaje se queda quieto, y solo sube un poco desde los $17,5 millones, cuando la base llega a 4 mínimos y entra el Fondo de Solidaridad.
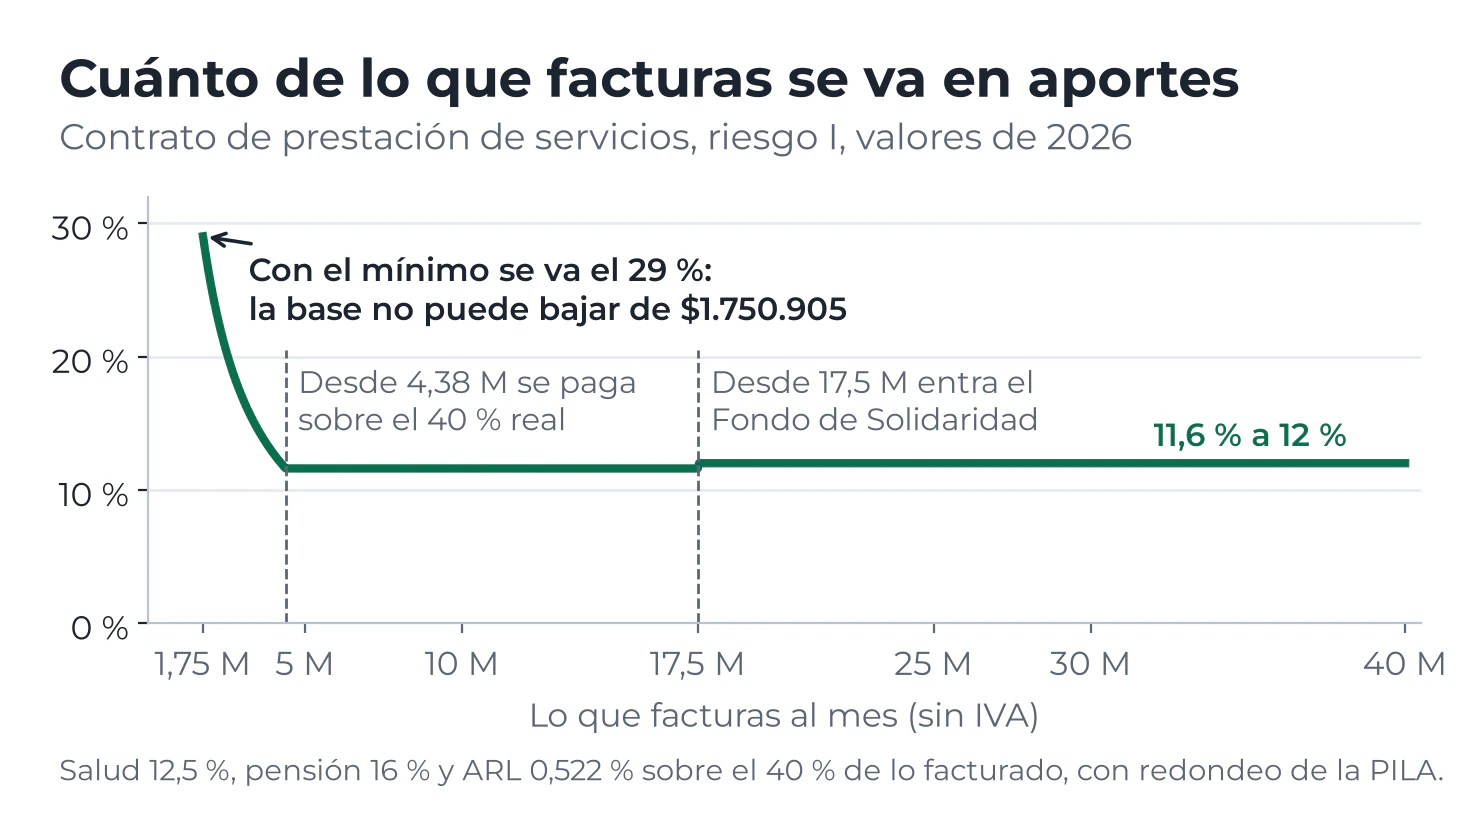
En el otro extremo está el techo de 25 mínimos. Para tocarlo hay que facturar más de $109,4 millones al mes: con 30 millones tu base es de $12 millones y todavía estás lejos. Y si en el mes te queda menos de un salario mínimo, la UGPP aclara que no estás obligado a cotizar como independiente; si quieres hacerlo, la base sigue siendo un mínimo.
¿Puedes restar costos antes de sacar el 40 %?
Depende de cómo te pagan. Con un contrato de prestación de servicios personales, el típico de cuenta de cobro, no: la base es el 40 % del valor mensual del contrato, sin descuentos.
Si trabajas por cuenta propia, tienes un contrato que no es de servicios personales (uno en el que compras insumos o subcontratas, por ejemplo) o vives de rentas, sí: primero restas los costos y después sacas el 40 %. La ley da dos caminos:
- Costos reales: los que cumplen el artículo 107 del Estatuto Tributario (relacionados con tu actividad, necesarios y proporcionales) y puedes soportar con documentos. No pueden pasar de lo que declares en renta.
- Esquema de presunción de costos: un porcentaje fijo según tu actividad, sin presentar soportes. El Decreto 379 del 7 de abril de 2026 le dejó a la UGPP fijarlo por resolución y, según la UGPP, puso en vigencia su Resolución 532 de 2024. Busca el porcentaje de tu actividad en la página de la UGPP antes de usarlo.
Un ejemplo: facturas 10 millones y tienes 3 millones de costos. Te quedan 7 millones, el 40 % son $2.800.000 y pagas $798.000 entre salud y pensión. Sin costos pagarías $1.140.000. La UGPP usa un caso parecido en su guía de 2026 (ingresos de $6.000.000, costos de $1.200.000, aportes de $547.200) y la calculadora da lo mismo.
¿Quién paga la ARL?
Si tu contrato de prestación de servicios dura más de un mes, la afiliación a riesgos laborales es obligatoria (Ley 1562 de 2012). La hace el contratante, pero quién pone la plata depende de la clase de riesgo, que es la mayor entre la del sitio donde trabajas y la de tu actividad:
| Clase de riesgo | Tarifa | La paga |
|---|---|---|
| I | 0,522 % | Tú |
| II | 1,044 % | Tú |
| III | 2,436 % | Tú |
| IV | 4,350 % | El contratante |
| V | 6,960 % | El contratante |
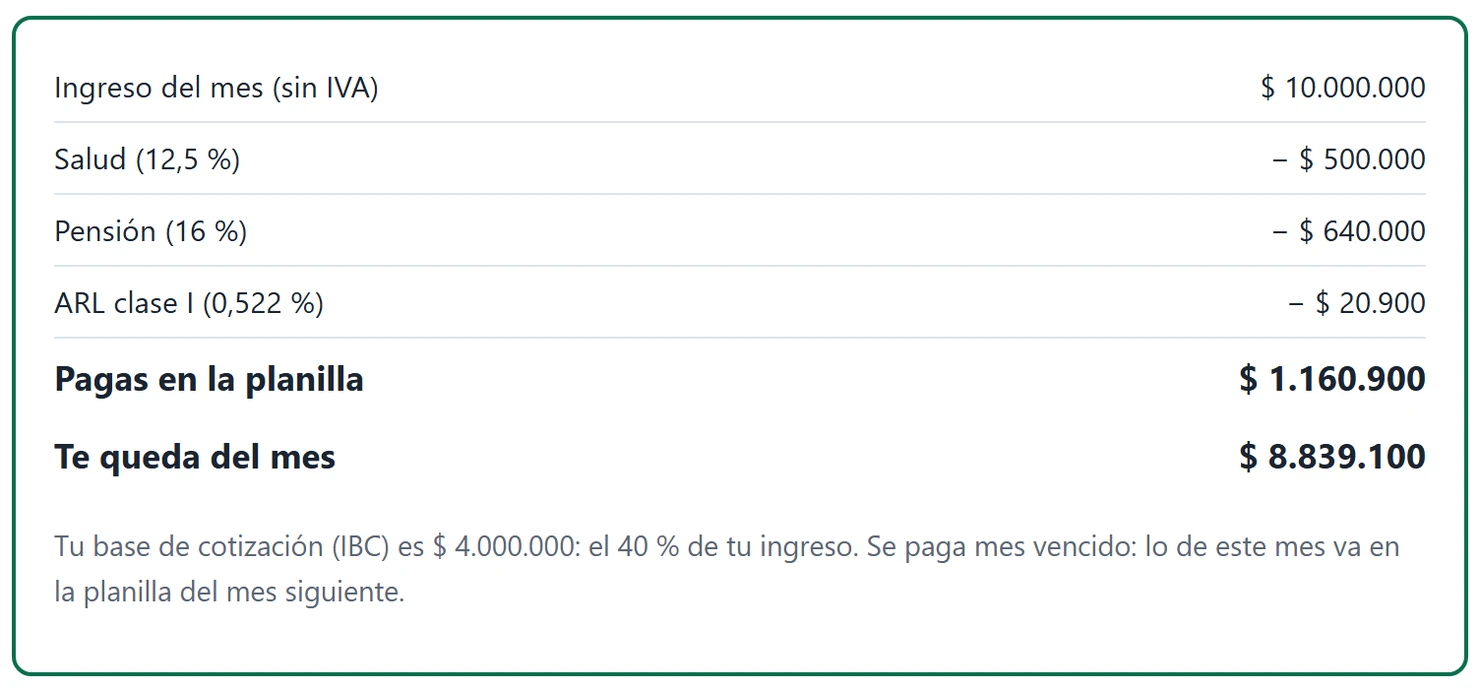
La base es la misma de salud y pensión. Con un contrato de 10 millones y riesgo I son $20.900 al mes; con riesgo IV serían $174.000, a cargo de quien te contrata. Por cuenta propia la ARL es voluntaria: si te afilias, la pagas tú.
¿Cuándo y cómo se paga la planilla?
Mes vencido. Lo que te pagaron en octubre se cotiza en noviembre, por la PILA, con la planilla de independientes (tipo I). La fecha límite depende de los dos últimos dígitos de tu cédula y va del segundo al decimosexto día hábil del mes.
Si te contrata una entidad pública, antes de cada pago tiene que verificar que estés al día con la seguridad social (Ley 1150 de 2007, artículo 23). Por eso te piden la planilla pagada junto con la cuenta de cobro.
Un detalle que explica los pesos sueltos: la PILA redondea cada aporte al múltiplo de 100 de arriba. Por eso la salud sobre el mínimo sale en $218.900 y no en $218.863. Así queda un contrato de 10 millones con riesgo I:
¿Qué cambia con la reforma pensional?
Para la base, nada: la Ley 2381 de 2024 repite el 40 %, el tope de 25 mínimos y la pensión del 16 %. Lo que sube es el Fondo de Solidaridad: 1,5 % entre 4 y 7 mínimos, 1,8 % entre 7 y 11, 2,5 % entre 11 y 19, 2,8 % entre 19 y 20, y 3 % por encima de 20.
Pero todavía no rige. La Corte Constitucional, en la sentencia C-264 de 2026, fijó que la ley entra en vigencia el 1 de abril de 2027. Hasta entonces se aplica la escala de la Ley 100, que es la que usa la calculadora. Con un contrato de 30 millones (base de $12 millones, 6,85 mínimos), el Fondo pasaría de $120.000 a $180.000 al mes, con el mínimo de hoy.
Lee también Calculadora de salario neto 2026: cuánto te llega al mes como empleado
¿Qué no tiene en cuenta esta calculadora?
Está hecha para el caso más común: un solo ingreso en el mes. Revisa tu caso con más cuidado si te pasa alguna de estas cosas:
- Varios contratos a la vez: la ley pide cotizar por cada ingreso, cada uno con su 40 %, y la suma de las bases no pasa de 25 mínimos. Haz la cuenta de cada contrato y suma.
- Salario y contratos al mismo tiempo: también cotizas por lo que ganas como independiente, aparte de lo que te descuenta la empresa.
- Impuestos: la retención en la fuente y la declaración de renta van por otro lado. Mira si te toca en quién declara renta en 2027.
Preguntas frecuentes
¿Cuánto paga de seguridad social un contratista que gana el mínimo en 2026?
$508.300 al mes con ARL de riesgo I: $218.900 de salud, $280.200 de pensión y $9.200 de ARL. La base no puede bajar de un salario mínimo, aunque el 40 % del contrato dé menos.
¿El IVA entra en la base de cotización?
No. La Ley 2277 de 2022 dice que el 40 % se saca sin incluir el IVA. Si tu cuenta de cobro o tu factura lleva IVA, réstalo antes de usar la calculadora.
¿Desde cuánto paga un independiente el Fondo de Solidaridad Pensional?
Desde que su base llega a 4 salarios mínimos, $7.003.620 en 2026. Con un contrato sin costos, eso pasa cuando facturas $17.509.050 o más al mes.
Fuentes
- Ley 2277 de 2022, artículo 89: ingreso base de cotización de los independientes (DIAN)
- Ley 1955 de 2019, artículo 244, inexequible desde el 21 de julio de 2022 (Secretaría del Senado) · sentencia C-068 de 2020 (DIAN)
- UGPP, «Trabajador independiente omiso» 2026: tarifas de salud, pensión y ARL, y ejemplos de cálculo
- UGPP, esquema de presunción de costos · Decreto 379 de 2026 (Función Pública)
- Ley 100 de 1993, artículos 18 y 27 (Secretaría del Senado)
- Ley 1562 de 2012, artículo 2: afiliación obligatoria a riesgos laborales · Decreto 723 de 2013, artículos 11 a 13 (Función Pública)
- Decreto 1273 de 2018: pago mes vencido de los independientes (Colpensiones)
- Decreto 1990 de 2016: redondeo de la PILA y plazos de pago (Función Pública)
- Ley 1150 de 2007, artículo 23 (Secretaría del Senado)
- Ley 2381 de 2024, artículos 20 y 22 (Colpensiones) · sentencia C-264 de 2026: rige desde el 1 de abril de 2027
Revisado el 13 de noviembre de 2026.