Impuestos de un creador de contenido en Colombia: RUT, renta y facturas
Si lo que te paga YouTube, TikTok o AdSense paga renta, cuándo declaras, si facturas o cobras IVA y la cuenta de 500 dólares al mes en 2026.
Lo que te paga YouTube, TikTok, Twitch o AdSense es ingreso, y en Colombia se mira con las mismas reglas que un sueldo o unos honorarios. Pero ganar no siempre significa pagar: con 500 dólares al mes no llegas ni al tope para declarar. Aquí está la cuenta, y lo que cambia cuando ganas más.
¿La plata de YouTube, TikTok o AdSense paga impuestos en Colombia?
Sí. Si vives en Colombia (eres residente fiscal), el artículo 9 del Estatuto Tributario te grava por tus rentas «tanto de fuente nacional como de fuente extranjera». Que la plata venga de Estados Unidos o de Irlanda no la saca.
La DIAN lo dijo para este caso exacto en el Oficio 904866 de 2021: lo que paga una plataforma de streaming por las visualizaciones del contenido que tú creaste es renta, y si eres residente lo declaras completo. Cada pago se pasa a pesos con la TRM del día en que se reconoce el ingreso (artículo 288).
¿Cuánto suman 500 dólares al mes y te toca declarar?
Hagamos la cuenta con un creador que recibe 500 dólares de AdSense cada mes de 2026. Para que sea revisable usamos una sola TRM, la del 13 de noviembre: $3.301,91. En la realidad cada mes tendrá la suya, así que el total real se moverá un poco.
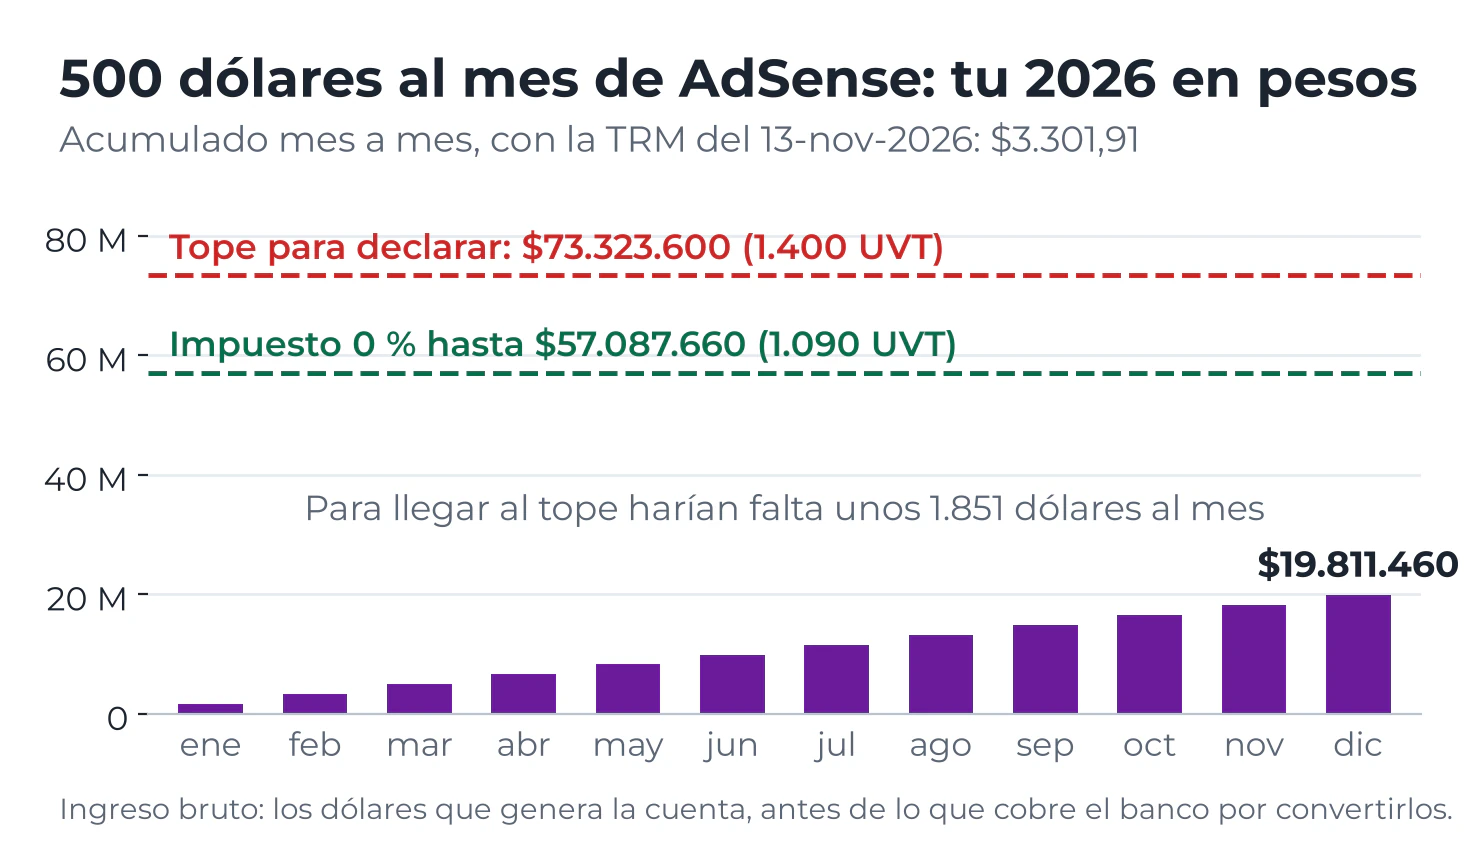
El tope de ingresos brutos para el año gravable 2026 es de 1.400 UVT, $73.323.600. Para llegar ahí solo con AdSense harían falta unos 1.851 dólares al mes. Ojo con dos cosas: el ingreso bruto es lo que genera la cuenta, antes de lo que cobre el banco al convertir, y no es el único tope. Si además tienes sueldo, patrimonio o muchas consignaciones, revisa los cinco en la calculadora de quién declara renta.
Lee también Cómo recibir pagos del exterior en Colombia: PayPal, Payoneer o banco
¿En qué cédula va y puedes restar costos?
Si te toca declarar, esta plata va a la cédula general, que junta tres tipos de renta (artículos 330 y 335). Cuál de los tres aplica es un matiz que la DIAN no ha resuelto para creadores: el oficio de 2021 dice que es renta, pero no en qué casilla.
- Rentas de trabajo (artículo 103): honorarios y, en general, compensaciones por servicios personales.
- Rentas de capital: incluyen regalías y la explotación de la propiedad intelectual.
- Rentas no laborales: todo lo que no cae en otra.
La etiqueta importa por lo que puedes restar. En rentas de capital y no laborales restas los costos y gastos que tengan soporte (artículo 336). En rentas de trabajo sin contrato laboral escoges: o restas costos, o tomas el 25 % como renta exenta, con tope de 790 UVT al año ($41.375.460). Cuál te corresponde y cuál te conviene es una conversación para un contador.
Si le pagas a un editor que no factura o a un proveedor de afuera, el soporte de ese costo es el «documento soporte en adquisiciones a no obligados a facturar», que generas tú (Decreto 1625 de 2016, artículo 1.6.1.4.12).
¿Cuánto impuesto pagarías?
Con la renta ya depurada se aplica la tabla del artículo 241. Hasta 1.090 UVT ($57.087.660) la tarifa es 0 %; de ahí a 1.700 UVT, el 19 % sobre lo que pase; luego 28 %, 33 % y sigue subiendo. El creador de 500 dólares no paga nada: sus $19,8 millones no llegan ni al primer tramo, reste lo que reste.
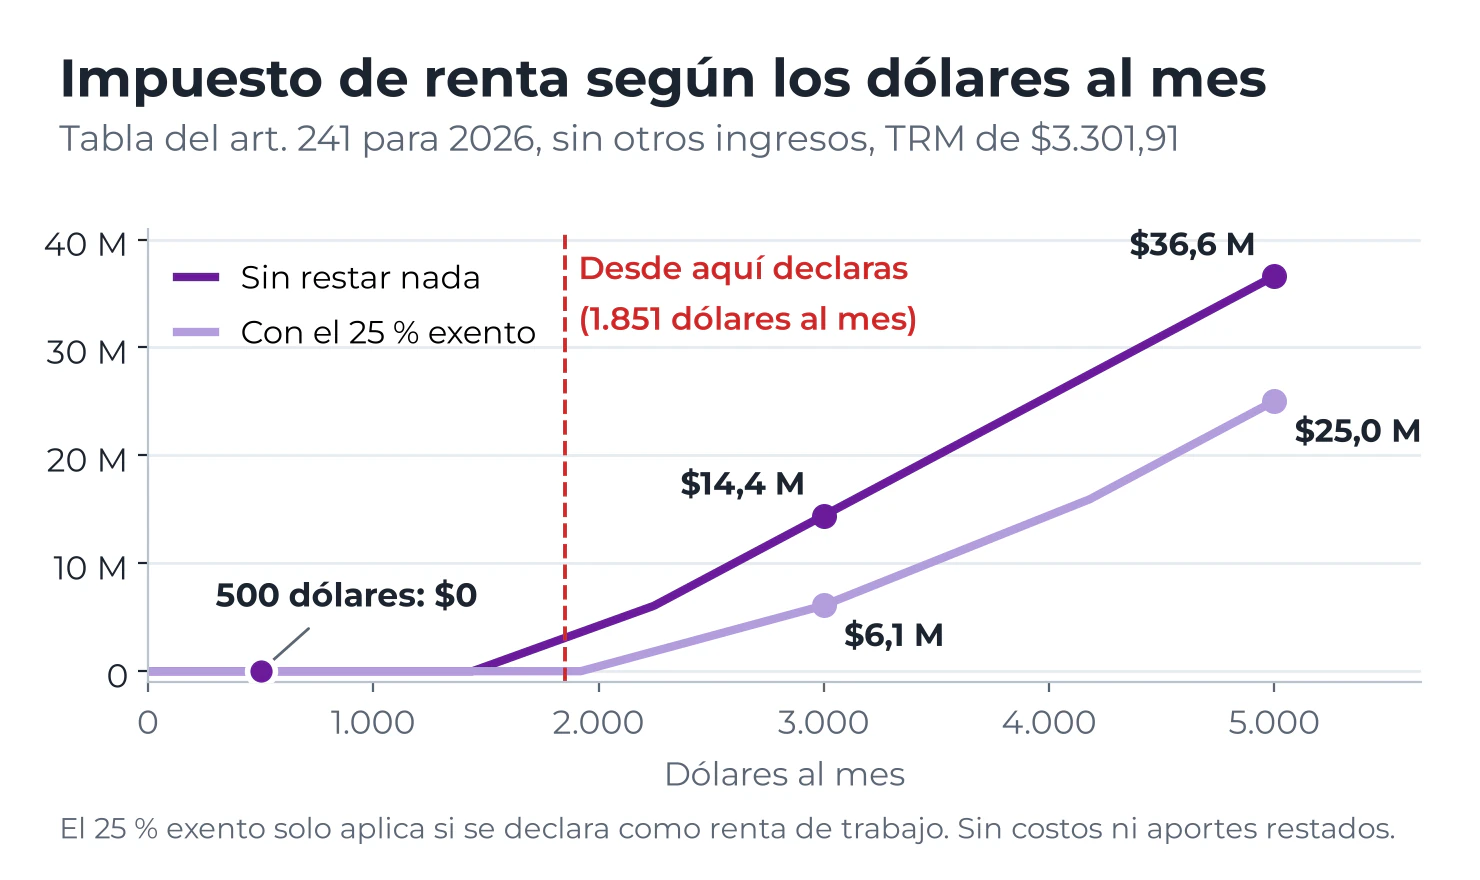
Para que veas cómo sube, estos son otros casos con la misma TRM, sin otros ingresos y sin restar costos ni aportes a salud y pensión:
| Al mes | En el año | Sin restar nada | Con el 25 % exento |
|---|---|---|---|
| 500 dólares | $19.811.460 | $0 | $0 |
| 2.000 dólares | $79.245.840 | $4.210.054 | $445.877 |
| 3.000 dólares | $118.868.760 | $14.428.613 | $6.107.800 |
Con 2.000 dólares, por ejemplo: $79.245.840 son 1.513,08 UVT; lo que pasa de 1.090 UVT, por 19 %, da 80,38 UVT, o sea $4.210.054.
Aparte de la renta está la seguridad social. Si trabajas por tu cuenta y en el mes te queda un salario mínimo o más, te toca cotizar salud y pensión como independiente. Con 500 dólares al mes no llegas a ese piso; con 2.000 sí. Cuánto sale lo calculas en la calculadora de aportes de independientes.
¿Necesitas RUT y con qué actividad?
Si vas a declarar renta, sí: el RUT es el registro de los declarantes (artículo 555-2). Si es tu primer año como declarante, la ley te da plazo para inscribirte hasta el vencimiento de esa declaración.
En el RUT pones un código de actividad económica. La DIAN usa la clasificación CIIU de la Resolución 000114 de 2020, y la actividad principal es la que más ingresos te deja. En esa lista no hay un código que diga «creador de contenido». Hay opciones como 5911 (producción de videos y comerciales) o 7310 (publicidad), pero la DIAN no ha dicho cuál corresponde: escógelo con tu contador según cómo ganas la plata.
¿Tienes que facturar y cobrar IVA?
Para lo que te pagan por vistas, la DIAN fue clara en el mismo oficio de 2021: el aprovechamiento de tu contenido no es un hecho que genere IVA. Y el Decreto 1625 de 2016 (artículo 1.6.1.4.3) libera de facturar a las personas naturales no responsables de IVA y a quienes solo prestan servicios no gravados con ingresos menores a 3.500 UVT ($183.309.000). El creador de 500 dólares no factura su AdSense.
Distinto es si le vendes un servicio a una marca, como un video patrocinado. Si la marca está afuera y no tiene negocios en Colombia, el artículo 481 del Estatuto deja ese servicio exento de IVA con derecho a devolución, siempre que se use solo en el exterior. Para sostenerlo pide guardar los documentos de la operación y, si pides devolución, certificar que se lo advertiste al cliente. Si la marca opera en Colombia, esa exención no aplica.
¿Te conviene el régimen simple?
El SIMPLE es opcional y reemplaza el impuesto de renta: pagas un porcentaje sobre los ingresos brutos, con anticipos cada dos meses. Puedes entrar si ganaste menos de 100.000 UVT, pero te exige RUT, firma electrónica y factura electrónica (artículo 905), y la inscripción vence el último día hábil de febrero de cada año (artículo 909).
La tarifa depende del grupo de actividad, y para creadores no está definido. En el primer tramo (hasta 6.000 UVT), si cuentas como «demás actividades» pagas 1,6 %; si como servicio profesional o intelectual, 5,9 %. Con 500 dólares al mes serían $316.983 o $1.168.876 en el año, cuando por el régimen ordinario pagas $0. Con 3.000 dólares, $1.901.900 o $7.013.257: ahí sí vale la pena compararlo con tu contador.
Preguntas frecuentes
¿Google me retiene impuestos de Estados Unidos?
Solo en YouTube y sobre lo que ganas con público de Estados Unidos. Colombia no tiene tratado con ese país, así que la retención es del 30 % de esa parte. Si no envías tu información fiscal, Google puede retener el 24 % de todo. Si pagas renta aquí, el artículo 254 te deja descontar ese impuesto, hasta lo que te toque pagar en Colombia por esas mismas rentas.
¿Los regalos que me mandan las marcas pagan impuestos?
Según la DIAN (Oficio 909173 de 2021), si llegan a cambio de publicarlos son pago en especie y cuentan como ingreso. Si son un regalo sin nada a cambio, es una donación y va a ganancia ocasional, hoy con tarifa del 15 %.
¿Puedo pasarme al régimen simple este mismo año?
Si ya tienes RUT, no: el plazo para 2026 venció en febrero. La próxima ventana es hasta el último día hábil de febrero de 2027. Si te inscribes por primera vez en el RUT, puedes escogerlo en ese momento.
Fuentes
- DIAN, Oficio 904866 de 2021: pagos de plataformas de streaming por visualizaciones · Oficio 909173 de 2021: influenciadores y pagos en especie
- Estatuto Tributario, artículo 9: residentes y renta de fuente extranjera · artículo 288: ingresos en moneda extranjera (Secretaría del Senado)
- Artículos 330, 335 y 336: cédula general, costos y límites · artículo 103: rentas de trabajo · artículo 206: renta exenta del 25 %
- Artículo 241: tabla del impuesto de personas naturales · artículo 254: impuestos pagados en el exterior · artículo 314: ganancias ocasionales
- Artículo 555-2: RUT · artículo 437: no responsables de IVA · artículo 481: exportación de servicios · artículos 903 a 909: régimen simple
- Decreto 1625 de 2016, artículos 1.6.1.4.3, 1.6.1.4.12 y 1.6.1.21.15: quién no factura, documento soporte y requisitos de la exportación de servicios (normograma DIAN)
- Resolución DIAN 000114 de 2020: clasificación CIIU para el RUT · Resolución DIAN 000238 de 2025: UVT de $52.374
- Ayuda de YouTube: requisitos fiscales de Estados Unidos · IRS: lista de tratados tributarios de Estados Unidos
- TRM del 13 de noviembre de 2026 en datos.gov.co
Cálculo propio con la TRM del 13 de noviembre de 2026 y la UVT de 2026. Es una estimación para entender el orden de magnitud: tu caso concreto revísalo con un contador. Revisado el 13 de noviembre de 2026.